本記事にはプロモーション(PR)が含まれます。
親に借金があることがわかり相続放棄(家庭裁判所に申し出て、はじめから相続人でなかったことにする手続き)を考えているものの、親が契約した生命保険の受取人が自分になっている。このケースでよく聞かれるのが「放棄したら保険金ももらえなくなるのか」という不安です。結論から言うと、受取人があなた個人に指定されている保険金は、相続放棄をしても受け取れます。保険金は相続で引き継ぐ財産ではなく、契約で受取人本人のものと定められた「受取人固有の財産」だからです。ただし、相続人だけに認められる保険金の非課税枠は使えなくなる、という別の問題が残ります。受け取れるかどうか(民法の話)と、税金がどうかかるか(相続税の話)を分けて考えるのがこの記事の要点です。
受取人が決まっている保険金は相続放棄しても受け取れる
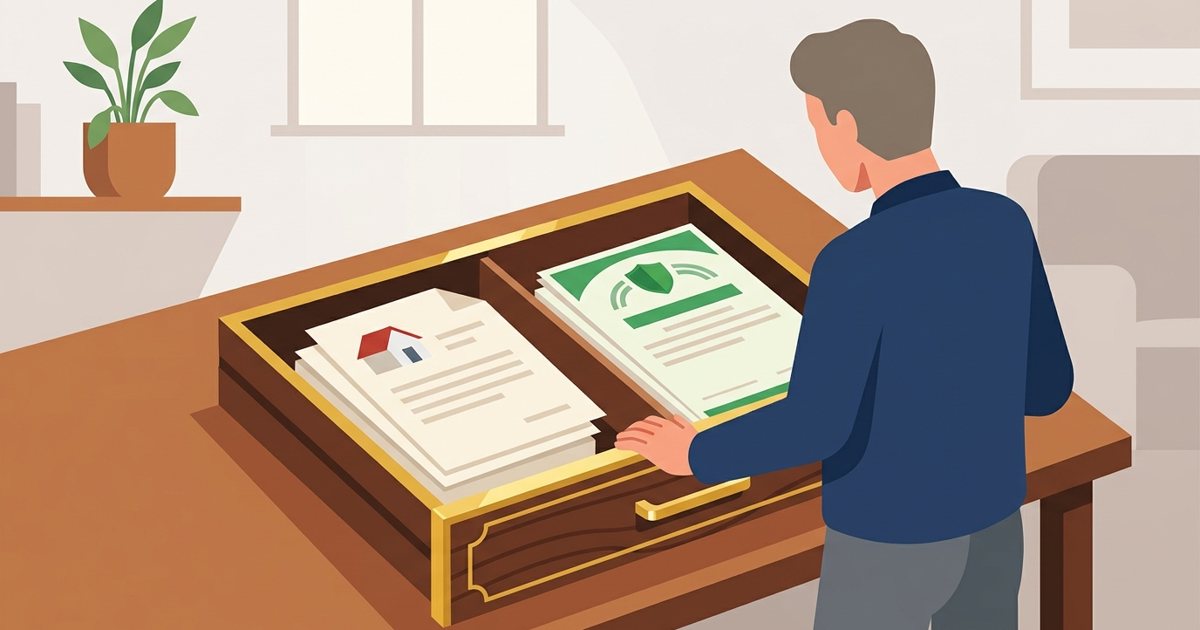
生命保険金は、保険契約であらかじめ受取人が指定されている場合、その受取人が自分の権利として直接受け取ります。被相続人(亡くなった方)が持っていた財産を相続で承継するわけではないため、法律上は相続財産(遺産)に含まれません。これを「受取人固有の財産」と呼びます。
相続放棄は、被相続人の財産と借金をまとめて引き継がない手続きです。放棄すると被相続人のプラスの遺産もマイナスの借金も受け取りませんが、もともと遺産に含まれない保険金には影響しません。そのため、消費者金融などの借金を引き継がずに、受取人指定された保険金だけを受け取る、という選択が成り立ちます。借金の額が保険金より大きい場合に、放棄しつつ保険金を確保する使い方はこの仕組みによるものです。
保険金が「相続財産」になって受け取れないケース
保険金がいつでも受け取れるわけではありません。誰が受取人かによって扱いが変わります。次のような契約だと、保険金が相続財産に含まれ、放棄すると受け取れなくなることがあります。
- 受取人が「被相続人本人」に指定されている(自分の死亡保険金を自分が受け取る形になっている契約)。この場合、保険金請求権が遺産となり、放棄した人は受け取れません。
- 受取人が「相続人」とだけ書かれ、具体的な個人名がない契約。誰が受け取るかは解釈が分かれ、遺産分割の対象と判断されることがあります。
- 受取人が既に亡くなっており、指定し直していない。この場合は保険約款や法律に従って受取人が決まり、遺産に含まれることがあります。
まず保険証券を確認し、受取人欄に自分の氏名が個人として書かれているかを見てください。個人名で指定されていれば、放棄しても受け取れる典型的なケースです。
相続放棄で消えるのは非課税枠のほう(税金の落とし穴)
受け取れるかどうかとは別に、税金の扱いで見落としやすい点があります。生命保険金は民法上は相続財産でなくても、相続税の計算では「みなし相続財産」として課税対象に含まれます。相続税の対象になること自体は、放棄しても受け取っても同じです。
問題は非課税枠です。生命保険金を相続人が受け取るときは、法定相続人の数に応じた非課税枠が用意されています。ところが、この非課税枠は「相続人」が受け取った保険金にだけ適用されます。相続放棄をした人は、はじめから相続人でなかったものとして扱われるため、相続人ではありません。したがって、放棄した人が受け取る保険金には非課税枠が使えず、受け取った額がまるごとみなし相続財産として課税の対象になります。これが「受け取れるが非課税枠は使えない」という二段構えの正体です。
基礎控除の人数には放棄した人も数える
紛らわしいのが、同じ「相続放棄」でも扱いが逆になる場面があることです。相続税の基礎控除(課税されるかどうかの入り口となる非課税ライン)は「3,000万円+600万円×法定相続人の数」で計算します。ここでの法定相続人の数は、相続放棄をした人も放棄がなかったものとして数えます(国税庁タックスアンサーNo.4152)。
つまり、放棄した本人が受け取る保険金の非課税枠は使えない一方で、基礎控除や他の相続人の保険金非課税枠を計算するときの「人数」には、放棄した人もカウントされます。人数に数えるかどうかと、その人が非課税枠を使えるかどうかは別の話だ、と押さえておくと混乱しません。
基礎控除の計算例を挙げます。相続人が配偶者と子2人の合計3人のとき、基礎控除は次のとおりです。
- 3,000万円+600万円×3人=4,800万円
- このうち子の1人が相続放棄しても、人数は3人のまま数えるので基礎控除は4,800万円で変わりません。
受け取れるか・課税されるかの判断フロー
誰が受取人かで、受け取れるか・非課税枠を使えるかが決まります。代表的なパターンを整理します。
| 受取人の指定 | 放棄後に受け取れるか | 非課税枠(相続人向け) |
|---|---|---|
| 放棄した本人が個人名で指定 | 受け取れる | 使えない(全額が課税対象) |
| 放棄していない他の相続人が受取人 | その人が受け取れる | 使える |
| 受取人が「被相続人本人」 | 遺産になり放棄すると受け取れない | ― |
| 受取人が「相続人」とだけ記載 | 解釈により分かれる | ケースによる |
広告この記事の結論:税理士ドットコム
相続人だけの非課税枠が使えずみなし相続財産として課税される場合があるため、受け取れるか・課税されるかを相続に詳しい税理士に確認する方法もあります。
広告です。紹介可能な税理士数や対応地域は公式でご確認ください。
迷ったら、(1)保険証券で受取人の記載を確認する、(2)受け取ると単純承認(財産を受け継ぐと認めたとみなされ放棄できなくなること)に当たらないかを確認する、の2点を先に済ませてください。受取人固有の財産である保険金の受け取りは、原則として単純承認には当たらないと解されていますが、遺産である預金の引き出しなどと混同しないよう分けて扱うことが大切です。
相続放棄の手続きと期限は変わらない
保険金を受け取るかどうかにかかわらず、相続放棄そのものの手続きと期限は同じです。相続放棄は、自己のために相続の開始があったことを知ったときから3か月以内に、被相続人の最後の住所地を管轄する家庭裁判所へ申述します(裁判所の案内による)。費用は申述人1人につき収入印紙800円と、裁判所ごとに異なる郵便切手です。
期限内に判断するため、借金の有無と保険契約の内容を早めに確認しておくと安全です。相続に関わる名義変更や書類の実費など全体の費用感を先に知りたい場合は、相続手続きの費用相場をまとめた記事もあわせて確認してください(相続放棄の詳しい費用や司法書士・弁護士への依頼可否は、それぞれの専用記事で扱っています)。
よくある質問
相続放棄すると生命保険金は受け取れなくなりますか
受取人があなた個人に指定されていれば受け取れます。保険金は受取人固有の財産で相続財産に含まれないため、放棄の影響を受けません。ただし受取人が被相続人本人になっている契約などは遺産となり、放棄すると受け取れないことがあります。
放棄した場合、生命保険金に税金はかかりますか
相続税の対象になります。保険金はみなし相続財産として課税対象で、この点は受け取っても放棄しても同じです。放棄した人は相続人向けの非課税枠を使えないため、受け取った額がそのまま課税対象になる点に注意が必要です。
非課税枠が使えないとは具体的にどういう意味ですか
相続人が受け取る保険金には法定相続人の数に応じた非課税枠がありますが、放棄した人ははじめから相続人でなかったものとされるため、その枠を差し引けません。実際に相続税がいくらになるかは他の遺産や控除にもよるので、金額は税理士など専門家に確認してください。
放棄しても基礎控除の人数には数えられるのですか
数えます。基礎控除「3,000万円+600万円×法定相続人の数」の人数は、相続放棄した人も放棄がなかったものとして数えます。人数にカウントすることと、その人が保険金の非課税枠を使えることは別の話です。
保険金を受け取ると相続放棄はできなくなりますか
受取人固有の財産である保険金の受け取りは、原則として相続放棄を妨げないと解されています。一方で被相続人の預金を引き出すなど遺産に手をつける行為は単純承認とみなされ放棄できなくなることがあります。判断が難しいときは受け取り前に専門家へ相談してください。
借金が保険金より多いときはどうすればよいですか
受取人指定の保険金を確保しつつ相続放棄をすれば、借金を引き継がずに保険金だけを受け取れる場合があります。ただし放棄で次順位の相続人へ借金が移る点や期限の管理が必要なので、家族への連絡も含めて計画的に進めてください。
参考・出典
- 裁判所「相続の放棄の申述」 https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_13/index.html
- 国税庁 タックスアンサー No.4152(相続税の基礎控除額と法定相続人の数) https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
- 国税庁 タックスアンサー No.4205(相続税の申告と納税の期限) https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205.htm
- 国税庁 タックスアンサー No.4114(相続税がかかる財産・生命保険金)※記事中の非課税限度額は要確認